Face à la montée des tentatives de fraude et à l’usage devenu quasi quotidien des achats sur internet, la Caisse d’Épargne eCard s’impose comme une réponse concrète pour sécuriser ses paiements en ligne. Cette carte virtuelle permet de générer des numéros temporaires, d’éviter l’exposition de la carte physique et de mieux maîtriser chaque transaction. En pratique, cela signifie plus de protection des données, moins de risques lors d’un achat sur une banque en ligne ou chez un commerçant étranger, et un usage simple depuis l’application ou l’espace client.
L’article en bref
La eCard de la Caisse d’Épargne répond à un besoin très actuel : payer en ligne sans exposer sa carte réelle. L’outil séduit par sa simplicité, sa sécurité et sa logique de contrôle des dépenses.
- Carte virtuelle sécurisée : Numéro temporaire pour chaque paiement en ligne
- Protection renforcée : Carte réelle jamais communiquée au marchand
- Gestion simple : Activation rapide depuis l’application bancaire
- Usage ciblé : Utile pour achats web, abonnements et sites inconnus
Retenons l’essentiel : la eCard ajoute une couche de sécurité utile, sans compliquer l’usage quotidien.
Dans un foyer, chez un étudiant ou pour un professionnel qui commande souvent en ligne, la même logique revient toujours : limiter les incidents, garder la main sur ses dépenses et éviter qu’un site mal sécurisé ne compromette tout le compte. La eCard répond précisément à cet enjeu. Elle ne remplace pas une bonne vigilance, mais elle réduit nettement l’impact d’un achat risqué, surtout quand l’authentification forte et les outils mobiles sont bien utilisés.
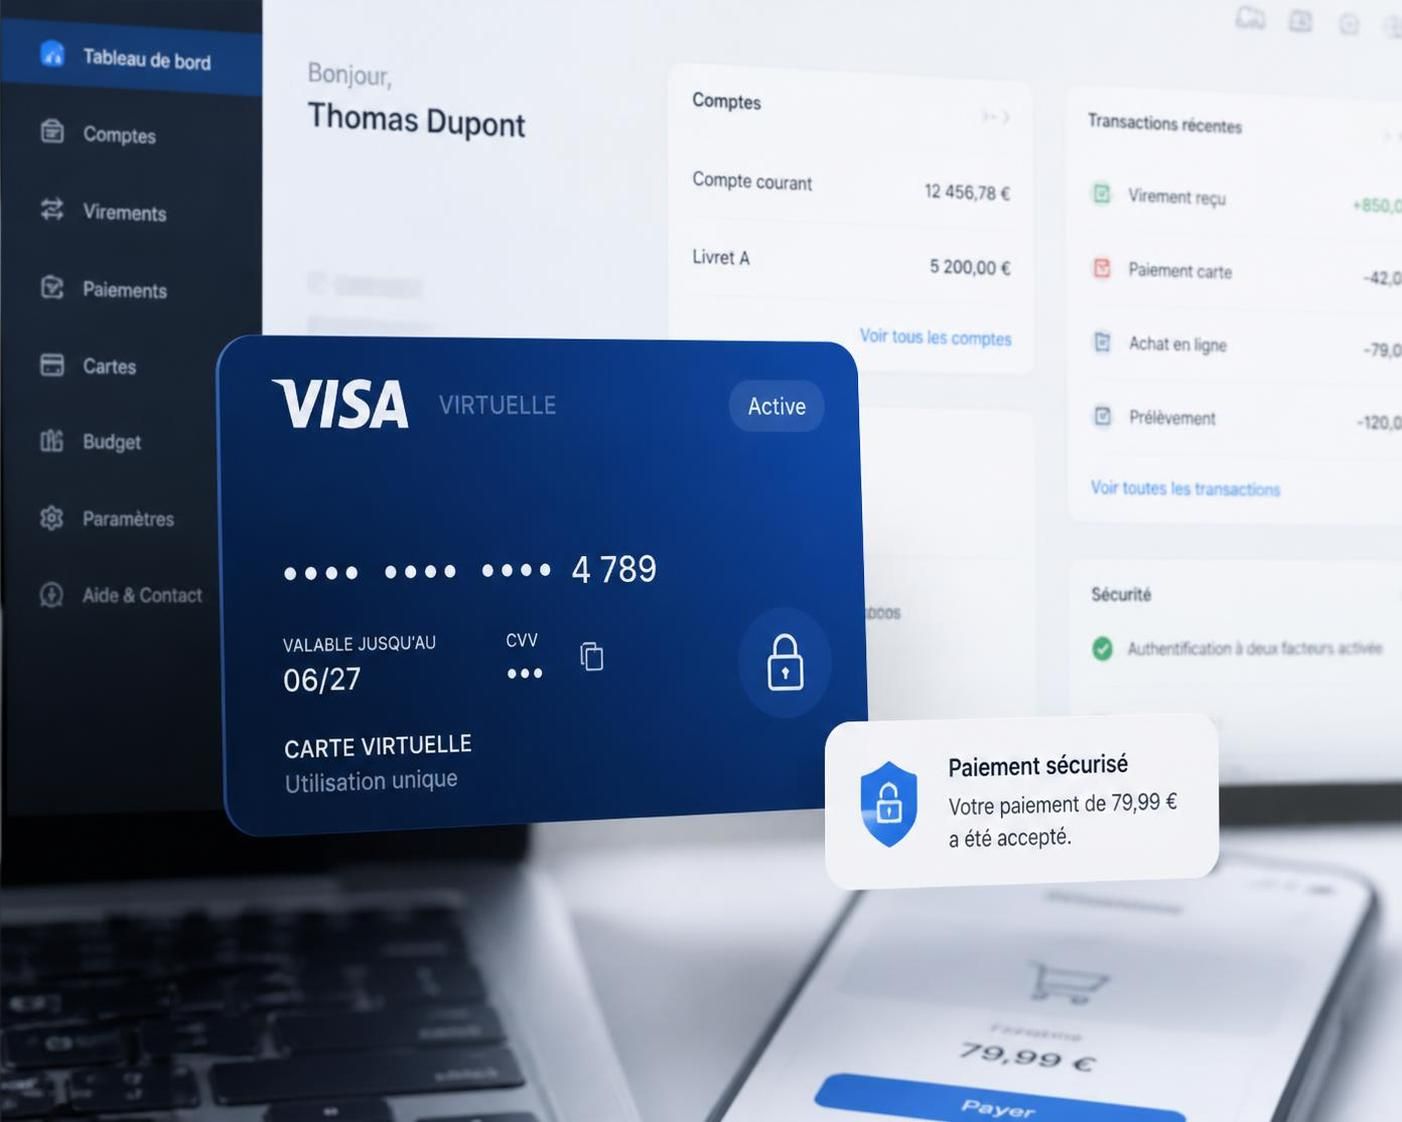
La eCard Caisse d’Épargne et les paiements en ligne sécurisés
La question centrale est la suivante : comment payer sur internet sans exposer les numéros de sa carte bancaire principale ? La réponse passe ici par la carte virtuelle. La eCard de la Caisse d’Épargne génère des identifiants de paiement distincts, souvent limités dans le temps ou au montant défini, ce qui réduit la surface d’attaque en cas de piratage d’un site marchand.
Pour illustrer ce point, prenons le cas d’un particulier qui réserve un abonnement en ligne sur une plateforme qu’il ne connaît pas encore. Sans outil dédié, la carte classique circule partout. Avec la eCard, un numéro temporaire est utilisé à la place, ce qui change tout en matière de sécurité et de protection des données.
Autrement dit, la logique n’est pas seulement technique. Elle est aussi juridique et pratique : moins d’informations sensibles partagées, moins de risques de fraude, et davantage de maîtrise en cas de problème.
Un fonctionnement pensé pour limiter les risques
La eCard se pilote depuis l’application bancaire ou l’espace client. Le numéro virtuel est créé en quelques secondes, avec un montant et une durée de validité choisis à l’avance. Cette approche convient bien aux achats ponctuels, aux sites étrangers ou aux premiers paiements chez un nouveau vendeur.
En pratique, cela signifie qu’un achat à 49 euros ne peut pas déboucher sur un prélèvement supérieur si le plafond a été fixé à ce niveau. Ce cadre limite les dérapages, et c’est précisément ce que recherchent beaucoup de clients lorsqu’ils comparent différentes solutions de transactions sécurisées.
À la différence d’une carte classique utilisée sans filtre, la eCard fonctionne comme un sas. Le commerçant reçoit un moyen de paiement valide, mais pas les références permanentes du client.
Tarifs, usages et profils concernés par la carte virtuelle
La Caisse d’Épargne ne propose pas une carte virtuelle gratuite dans son offre standard. La eCard est généralement facturée 13,75 € par an. Ce coût peut paraître modeste au regard du service rendu, mais il doit être mis en perspective avec le besoin réel du client : achats fréquents, sensibilité à la fraude, ou simple volonté de séparer les paiements du quotidien et les achats web.
Un point mérite d’être souligné : la eCard s’adresse à plusieurs profils. Un parent qui supervise les achats de son adolescent, un jeune actif qui commande régulièrement sur des sites variés, ou un professionnel qui préfère cloisonner ses dépenses, chacun y trouve une utilité concrète. C’est là que la banque en ligne et l’application prennent tout leur sens, car la gestion devient plus lisible.
La comparaison avec les cartes Visa de la Caisse d’Épargne reste utile. En 2026, les tarifs annuels des cartes physiques vont en gros de 48,60 € pour une Classic à 338 € pour une Infinite, avec des paliers intermédiaires selon les services associés. Le coût de la eCard vient donc s’ajouter à cette logique, mais il répond à un besoin distinct : sécuriser spécifiquement les achats internet.
| Solution | Coût annuel indicatif | Usage principal | Intérêt pour l’utilisateur |
|---|---|---|---|
| Visa Classic | 48,60 € | Paiements du quotidien | Carte simple, adaptée à un usage courant |
| Visa Premier | 149 € | Voyages et dépenses élargies | Assurances et garanties supplémentaires |
| Visa Platinum | 215 € | Client recherchant du premium | Services avancés et conciergerie |
| Visa Infinite | 338 € | Très haut niveau de service | Plafonds élevés et accompagnement VIP |
| eCard | 13,75 € | Paiements en ligne | Carte virtuelle et réduction du risque de fraude |
Pour aller plus loin dans l’analyse des services bancaires, un regard sur les avantages d’une carte à vocation plus souple peut éclairer les arbitrages. Le choix se fait rarement sur le prix seul ; il dépend surtout de l’usage réel.
Sécurité, authentification et limites à connaître
La sécurité de la eCard repose sur plusieurs couches. D’abord, le numéro virtuel évite de transmettre les coordonnées de la carte principale. Ensuite, l’authentification forte vient valider l’opération, ce qui réduit nettement le risque d’utilisation frauduleuse. Enfin, le suivi depuis l’application permet de réagir vite en cas d’anomalie.
Il faut néanmoins garder une lecture réaliste. La eCard n’est pas adaptée à tous les paiements. Certaines réservations à garantie, comme la location de voiture ou certains séjours hôteliers, peuvent demander une carte physique classique. Cette limite doit être connue avant de partir en voyage, sous peine de blocage au dernier moment.
La logique juridique est simple : un outil plus sûr ne dispense jamais de vérifier le commerçant, les conditions de vente et la politique d’annulation. La technologie protège, mais elle ne remplace pas le discernement.
Les points de vigilance les plus utiles
Quelques réflexes restent indispensables. D’abord, ne jamais communiquer un numéro virtuel par message non sécurisé. Ensuite, éviter d’enregistrer ses identifiants sur un poste public. Enfin, activer les alertes de transaction pour repérer rapidement une opération non reconnue.
Voici les vérifications utiles avant de valider un paiement :
- Contrôler le site marchand et sa réputation réelle
- Définir un plafond adapté au montant exact de l’achat
- Vérifier la durée de validité du numéro généré
- Conserver la preuve d’achat en cas de litige
- Surveiller l’application bancaire après chaque transaction
Ces précautions paraissent élémentaires, mais elles évitent bien des complications. Un dossier de paiement mal suivi ressemble vite à un contrat mal classé : tout semble clair jusqu’au jour où il faut prouver quelque chose.
Comparaison avec d’autres solutions bancaires et intérêt pratique
Face à certaines banques en ligne, la Caisse d’Épargne affiche des tarifs plus élevés sur la carte physique, mais elle compense par un accompagnement en agence et un réseau étendu. Plus de 3 600 points de contact restent un atout pour ceux qui préfèrent une assistance humaine plutôt qu’un parcours entièrement digital.
Sur le plan des usages, la eCard se distingue par sa dimension défensive. Elle est particulièrement pertinente pour un client qui multiplie les achats ponctuels, les abonnements ou les commandes sur des sites peu familiers. En revanche, un voyageur fréquent hors zone euro devra aussi regarder de près les frais de paiement et de retrait, car ils peuvent peser lourd dans le budget.
Pour un usage globalement plus souple, il peut être utile de comparer avec une carte pensée pour davantage de flexibilité ou, pour comprendre les logiques d’abonnement et de pilotage budgétaire, avec un service bancaire orienté gestion des services récurrents. Le bon choix n’est pas universel ; il dépend du profil et des priorités.
Quand la eCard devient réellement pertinente
Pour un parent, elle permet de cadrer les dépenses d’un adolescent sans lui retirer totalement l’autonomie d’achat. Pour un actif, elle sécurise les commandes professionnelles ou personnelles sur des plateformes variées. Pour un senior connecté, elle apporte un filet de sécurité rassurant sans changer les habitudes de paiement.
En pratique, la eCard est moins un produit de prestige qu’un outil de gestion fine du risque. C’est souvent ce genre d’outil discret qui simplifie le quotidien sans faire de bruit.
| Critère | eCard Caisse d’Épargne | Carte classique |
|---|---|---|
| Saisie du numéro réel | Non | Oui |
| Plafond personnalisable | Oui | Selon contrat |
| Usage principal | Achat en ligne | Magasin et internet |
| Gestion du risque de fraude | Renforcée | Plus exposée |
| Adaptée aux abonnements web | Oui, selon les cas | Oui |
Pour un éclairage complémentaire sur les services bancaires et les usages professionnels, un détour par le fonctionnement d’un compte bancaire dédié aux services peut aider à comparer les logiques d’organisation financière.
Un outil simple à activer et à suivre au quotidien
L’activation de la eCard se fait depuis l’application Banxo, l’espace client ou, si nécessaire, en agence. Cette pluralité de canaux rassure les clients qui veulent éviter un parcours trop technique. Le point fort reste la rapidité : la carte virtuelle est généralement disponible presque immédiatement après la demande.
La gestion quotidienne repose ensuite sur des gestes très concrets : créer un numéro, fixer un montant, valider l’opération, puis archiver la preuve d’achat. Cette mécanique évite les improvisations. Elle est particulièrement utile dans un environnement où les paiements mobiles, Apple Pay et les achats instantanés sont devenus la norme.
Pour ceux qui souhaitent comprendre les différences de services autour des abonnements et offres intégrées, ce panorama des services regroupés donne un repère utile. L’enjeu n’est pas seulement de payer, mais de payer avec méthode.
Un autre avantage pratique mérite d’être relevé : le service client et l’agence restent mobilisables en cas de blocage ou de perte d’accès au smartphone. Cette continuité d’accompagnement évite de se retrouver sans solution au mauvais moment.
La eCard de la Caisse d’Épargne remplace-t-elle la carte bancaire classique ?
Non. La carte virtuelle sert surtout aux paiements en ligne. Elle complète la carte physique en réduisant l’exposition des données bancaires lors des achats sur internet.
La eCard protège-t-elle vraiment contre la fraude ?
Oui, dans une large mesure. Le numéro utilisé est temporaire et ne révèle pas la carte principale, ce qui limite les risques en cas de site compromis ou de mauvaise conservation des données.
Peut-on utiliser la eCard pour tous les achats en ligne ?
Elle convient à la plupart des paiements web, mais pas à toutes les situations. Certaines réservations avec dépôt de garantie, comme l’hôtel ou la location de voiture, peuvent exiger une carte physique.
Combien coûte la eCard ?
Le service est généralement facturé 13,75 € par an dans l’offre standard. Ce montant doit être mis en balance avec l’usage réel et le niveau de sécurité recherché.
Comment activer la carte virtuelle ?
L’activation se fait depuis l’application bancaire ou l’espace client, avec une mise en service rapide. En cas de besoin, une agence peut aussi accompagner la démarche.


