
Pour un indépendant qui facture entre deux missions, une TPE qui veut mieux suivre les dépenses d’équipe ou un professionnel qui voyage souvent, la carte alternative n’est plus un simple plan B. Elle répond à une attente très concrète : plus de flexibilité professionnelle, moins de frais inutiles et des outils adaptés à une activité qui bouge vite. En pratique, cela signifie des paiements plus sûrs, une meilleure gestion du temps et des options professionnelles pensées pour la mobilité, les contrats flexibles et la liberté professionnelle.
L’article en bref
Les cartes alternatives se sont imposées comme des outils pratiques pour les professionnels qui recherchent des solutions innovantes et une meilleure maîtrise de leurs paiements. Entre carte virtuelle, carte prépayée et néobanque, le choix dépend surtout du rythme de travail et du niveau d’autonomie recherché.
- Paiement dématérialisé : une carte alternative facilite les achats sans support physique
- Sécurité renforcée : les usages en ligne sont mieux protégés contre la fraude
- Offres variées : freelances, équipes et voyageurs trouvent des options adaptées
- Choix stratégique : la meilleure formule dépend du budget et des usages
Ce panorama aide à identifier la carte la plus cohérente avec les besoins concrets d’un professionnel en 2026.
Carte alternative et flexibilité professionnelle : un nouvel usage bancaire
La carte alternative s’est imposée avec une logique simple : offrir un moyen de paiement plus souple que la carte bancaire classique. Pour un graphiste en travail indépendant, une consultante en mission courte ou une PME qui veut séparer les dépenses métiers, l’intérêt est immédiat. La carte devient un outil de pilotage, pas seulement un moyen de régler un achat.
Cette évolution accompagne aussi les nouveaux rythmes d’activité. Entre déplacements, abonnements logiciels, achats en ligne et dépenses ponctuelles, la carte bancaire traditionnelle montre parfois ses limites. Les professionnels recherchent désormais des options professionnelles qui s’ouvrent vite, se gèrent depuis un téléphone et s’adaptent à des contrats flexibles.
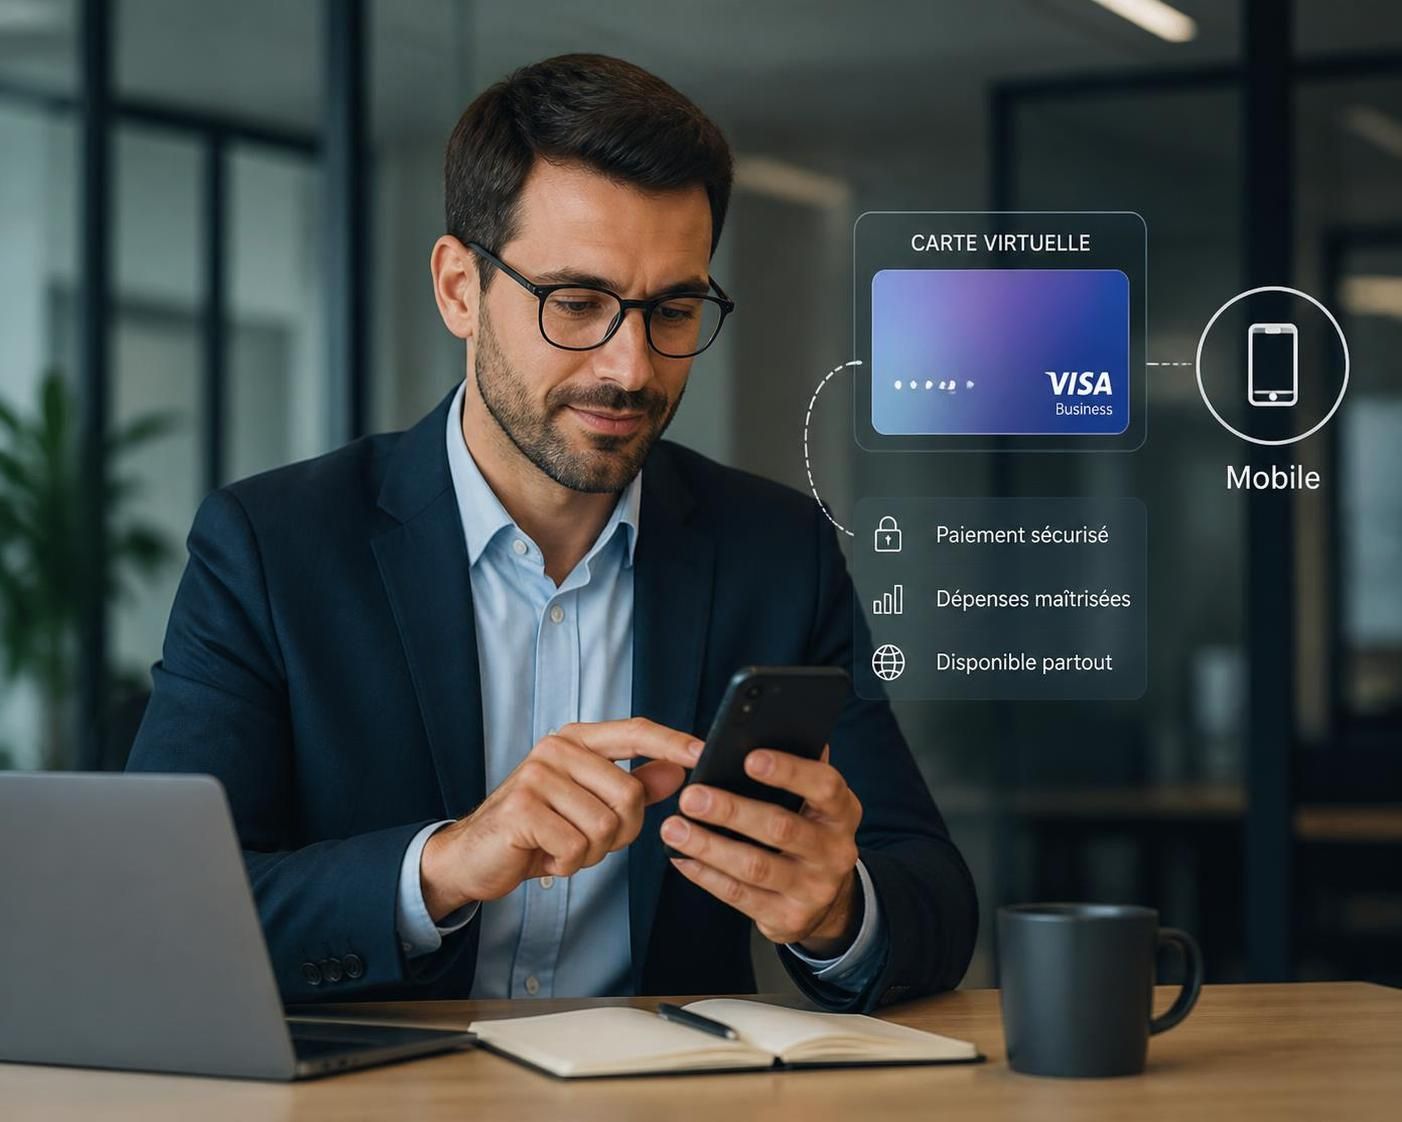
Pourquoi les professionnels se tournent vers des solutions plus souples
La question centrale est la suivante : comment garder le contrôle sans alourdir l’organisation ? Pour beaucoup d’activités, la réponse passe par une carte qui limite les risques de dépassement, permet des dépenses séparées et fournit un suivi en temps réel. C’est particulièrement utile lorsque plusieurs collaborateurs partagent des frais ou quand les achats doivent être validés rapidement.
Pour illustrer ce point, une petite agence de conseil peut attribuer une carte virtuelle à chaque mission. Les dépenses sont alors mieux tracées, ce qui évite les pertes de temps au moment du rapprochement comptable. L’enjeu n’est pas seulement bancaire : il touche aussi à l’efficacité opérationnelle et à la transparence.
Retenons l’essentiel : plus l’activité est mobile, plus la carte doit être simple à activer, à surveiller et à ajuster.
Les principales cartes alternatives disponibles en 2026
Le marché ne se limite plus à une seule famille de produits. Entre carte virtuelle, carte prépayée, carte à autorisation systématique et compte pro dématérialisé, les professionnels disposent d’un éventail assez large. Cette diversité permet de cibler un besoin précis, qu’il s’agisse d’achats en ligne, de contrôle budgétaire ou de paiements internationaux.
Dans les faits, le bon choix dépend surtout de l’usage dominant. Un indépendant qui souhaite centraliser sa facturation n’a pas les mêmes attentes qu’une équipe commerciale qui gère plusieurs notes de frais. Pour une vue d’ensemble sur les solutions innovantes, un détour par les avantages d’une carte zéro permet aussi de comparer des logiques proches en matière de contrôle budgétaire.
| Offre | Profil visé | Atout principal | Tarif indicatif |
|---|---|---|---|
| Indy | Indépendants et freelances | Carte virtuelle intégrée à la comptabilité | 0 € par mois |
| Mooncard | Équipes et entreprises structurées | Pilotage fin des dépenses et plafonds | Sur devis |
| N26 | Utilisateurs recherchant simplicité et rapidité | Carte virtuelle gratuite sur l’offre standard | 0 € à 16,90 € |
| BforBank | Entrepreneurs individuels | Paiements sécurisés via l’application | 0 € à 4,90 € |
| Wise | Activités tournées vers l’international | Gestion multi-devises et frais de change réduits | Selon usage |
Cette comparaison montre une tendance nette : la carte alternative la plus pertinente est rarement la plus visible, mais celle qui colle au cycle de dépenses réel. Pour les structures qui veulent suivre leurs flux avec davantage de précision, un outil de gestion financière pour PME peut compléter utilement la logique bancaire.
Carte virtuelle, carte physique ou carte éphémère : quelle différence concrète ?
Une carte numérique reproduit la carte physique sous forme dématérialisée. La carte indépendante possède son propre numéro, ce qui la rend plus pratique pour séparer certains usages. La carte éphémère, enfin, est conçue pour un achat unique ou un usage très limité, ce qui réduit l’exposition aux fraudes.
Pour un professionnel, cette distinction compte davantage qu’il n’y paraît. Une carte éphémère peut par exemple sécuriser un achat sur un site peu connu, tandis qu’une carte virtuelle permanente convient mieux aux abonnements récurrents. Autrement dit, le choix dépend du niveau de risque accepté et de la fréquence des transactions.
Ce que les offres les plus appréciées apportent aux professionnels
Les cartes les plus recherchées combinent souvent plusieurs critères : activation rapide, compatibilité avec Apple Pay ou Google Pay, notifications instantanées, suivi des dépenses et frais limités. Indy séduit par son intégration à la comptabilité. Mooncard attire les entreprises qui veulent un contrôle fin des autorisations. N26, BforBank et Wise répondent, chacun à leur manière, à des besoins de simplicité, de sécurité ou d’international.
Dans un cabinet de conseil, par exemple, une carte virtuelle rattachée à chaque collaborateur évite les avances de frais trop fréquentes. Dans une activité de mobilité élevée, l’usage mobile devient un vrai gain de temps. La carte n’est donc plus seulement un outil de paiement : elle devient un levier de méthode.
- Suivi des dépenses en temps réel
- Plafonds modulables selon les besoins
- Activation immédiate après ouverture du compte
- Réduction du risque de fraude sur les achats en ligne
- Intégration facilitée aux wallets mobiles
Pour les responsables qui gèrent des équipes, des notes de frais ou des déplacements fréquents, ce niveau de souplesse améliore nettement l’organisation. Un bon outil bancaire fait gagner des minutes à chaque opération, et parfois des heures à la fin du mois.
Un complément utile sur ce sujet reste la gestion des justificatifs, notamment via les notes de frais avec Cleemy, lorsque les flux de dépenses deviennent plus nombreux.
Le bon réflexe : comparer les coûts cachés et les services inclus
Une carte affichée gratuite ne l’est pas toujours dans les faits. Certains services facturent les cartes physiques, les virements spéciaux, les remplacements ou certaines opérations à l’étranger. La vigilance s’impose donc sur les conditions générales, car la vraie comparaison se fait sur l’ensemble du parcours d’usage.
Pour illustrer ce point, un freelance peut préférer une carte à 0 € avec un module comptable intégré plutôt qu’une offre un peu moins chère mais dépourvue d’automatisation. De la même manière, une structure tournée vers l’export privilégiera souvent la maîtrise des changes et la clarté des frais de conversion.
En pratique, cela signifie qu’un tableau de bord bancaire ne se juge pas à son prix d’appel, mais à sa capacité à simplifier la vie quotidienne.
Comment choisir sa carte alternative selon son profil professionnel
Le choix devient plus lisible lorsqu’il part d’un usage précis. Un indépendant qui facture peu mais doit suivre sa trésorerie au jour le jour n’a pas les mêmes priorités qu’une PME qui équipe plusieurs salariés. La carte alternative doit donc s’aligner sur le rythme de l’activité, pas l’inverse.
Pour un indépendant, la priorité est souvent la simplicité. Pour une entreprise, le besoin se déplace vers la gestion des droits d’accès, la séparation des budgets et la supervision des achats. Cette logique d’adaptabilité explique pourquoi les offres les plus souples progressent autant.
Voici une grille de lecture utile :
| Profil | Besoin principal | Option la plus cohérente |
|---|---|---|
| Freelance | Comptabilité simplifiée et dépenses visibles | Indy |
| Équipe ou service achats | Plafonds et validation des dépenses | Mooncard |
| Voyageur professionnel | Paiements internationaux et change | Wise |
| Débutant ou utilisateur prudent | Carte simple et contrôle du solde | N26 ou BforBank |
Pour un professionnel qui alterne rendez-vous, déplacements et abonnements numériques, une carte virtuelle offre souvent l’équilibre le plus net entre rapidité et sécurité. Dans certains cas, elle s’insère même dans une logique plus large de gestion documentaire et administrative, au même titre que des outils de structuration du temps comme la gestion du temps avec Manatime.
Les points de vigilance avant d’ouvrir un compte
Le premier réflexe consiste à vérifier le statut de l’émetteur. Une licence bancaire complète n’offre pas le même niveau de protection qu’un simple établissement de paiement. Pour les sommes importantes, cette nuance compte, surtout si la carte sert à centraliser les flux de l’activité.
Le second point concerne les usages spécifiques. Certaines cartes passent partout pour les achats courants, mais montrent leurs limites sur les préautorisations, la location de véhicule ou certains terminaux de péage. Mieux vaut le savoir avant un déplacement important, afin d’éviter une mauvaise surprise sur la route.
Enfin, il faut garder un œil sur la compatibilité avec les besoins annexes : IBAN, virements, prélèvements, dépôt d’espèces ou gestion multi-devises. C’est souvent dans ces détails que se joue la différence entre une solution pratique et un outil vraiment utile.
Pour les professionnels qui cherchent à fluidifier leur quotidien, la carte alternative n’est donc pas un simple produit bancaire. C’est un instrument de méthode, de contrôle et de souplesse, adapté à des activités où la réactivité compte autant que la rigueur.
Dans certains dossiers administratifs ou financiers, savoir vers qui se tourner peut aussi faire gagner un temps précieux, qu’il s’agisse d’un recours, d’un établissement bancaire ou d’une question de conformité. À titre d’exemple, des ressources comme les options de transfert bancaire ou l’avis sur LCL Banque Assurance permettent d’élargir la comparaison au-delà de la seule carte.
Une carte alternative peut-elle servir pour une activité professionnelle quotidienne ?
Oui, à condition de choisir une offre qui propose un IBAN, des virements et un suivi clair des dépenses. Pour un usage courant, une carte virtuelle ou une néobanque suffit souvent largement.
Quelle carte convient le mieux à un freelance ?
Une solution comme Indy est particulièrement adaptée, car elle combine carte virtuelle et outils de comptabilité. Cela facilite le suivi des opérations et réduit les tâches manuelles.
Les cartes virtuelles sont-elles vraiment plus sûres ?
Elles réduisent l’exposition des données bancaires, surtout pour les achats en ligne. Une carte éphémère ou à usage unique limite encore davantage les risques en cas d’interception.
Faut-il privilégier une carte gratuite ?
Pas systématiquement. Une offre gratuite peut être très pertinente, mais il faut vérifier les frais annexes, les limites d’usage et les services inclus avant de se décider.
Une carte alternative suffit-elle pour remplacer une banque classique ?
Pour les opérations courantes, souvent oui. En revanche, pour le crédit, l’épargne réglementée ou certains produits financiers, un compte bancaire traditionnel reste utile en complément.


