
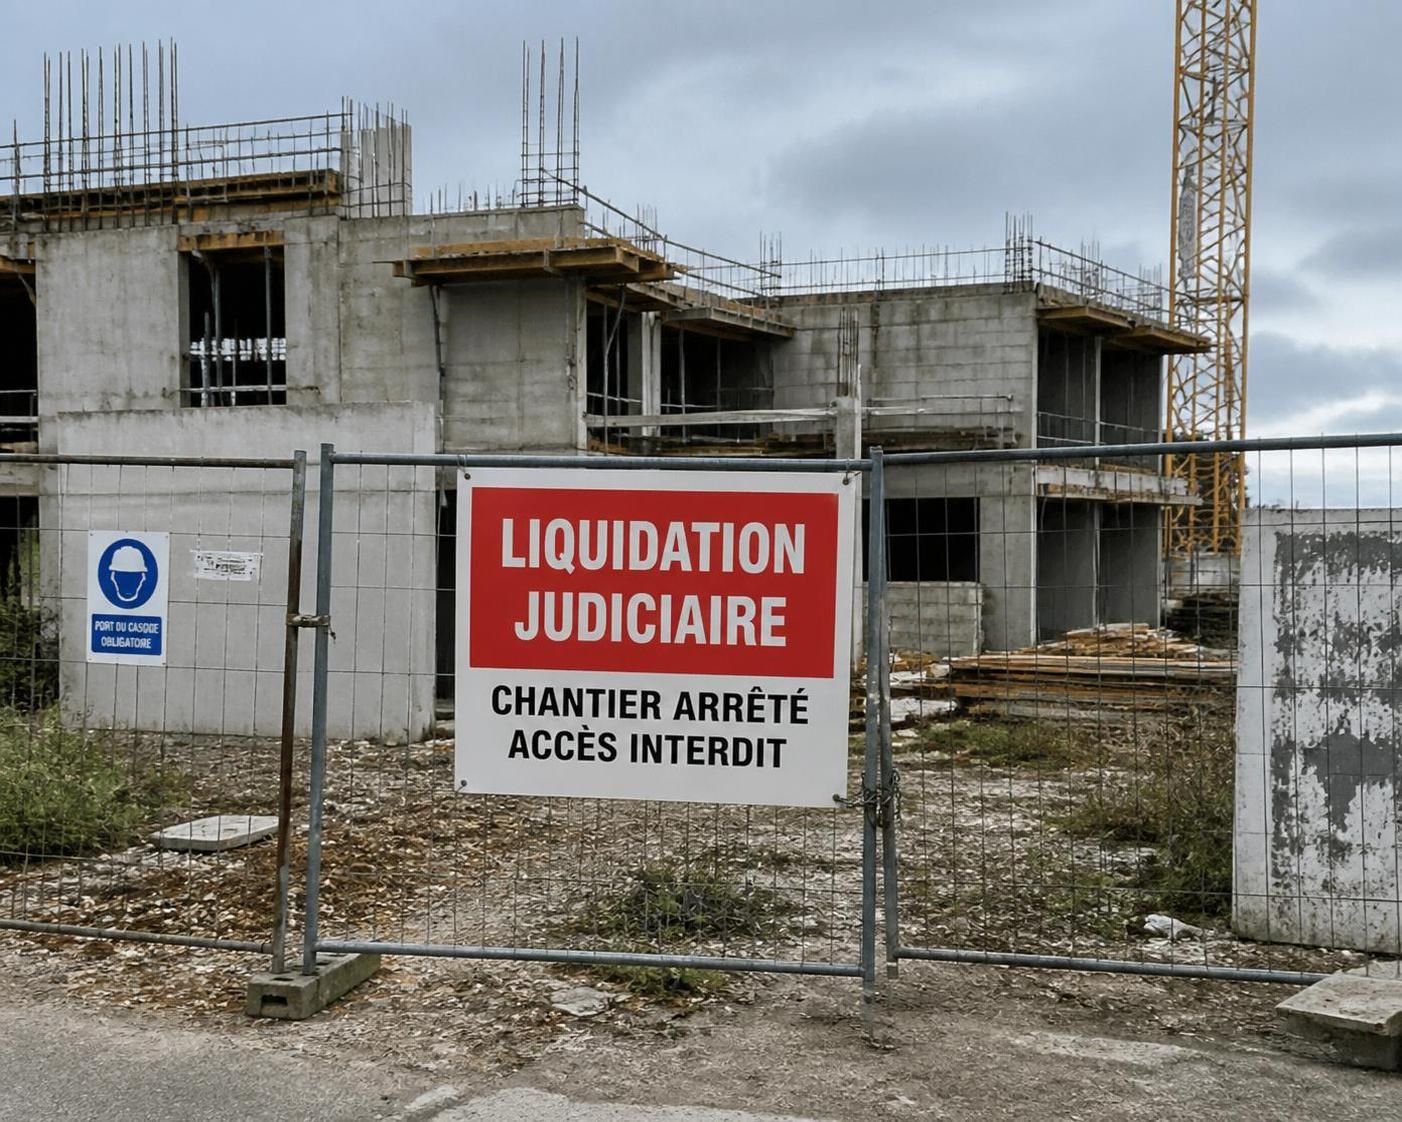
La liquidation judiciaire d’une entreprise intervenant avant le lancement des travaux expose le maître d’ouvrage à plusieurs risques majeurs : retards, interruptions, voire perte définitive de l’actif immobilier en jeu. Sécuriser son projet immobilier dans ce contexte implique une planification rigoureuse, une attention accrue aux contrats et garanties financières, ainsi qu’une vigilance constante sur la situation financière des parties prenantes. Cet article explore les précautions essentielles à adopter pour protéger son investissement et éviter que la liquidation ne compromette la réalisation du chantier.
L’article en bref
Anticiper la liquidation avant travaux est crucial pour maîtriser les risques et sécuriser son investissement immobilier. Une stratégie organisée et informée aide à préserver ses droits et limiter les pertes financières.
- Vérifications préalables essentielles : Évaluer la solidité financière et la réputation du promoteur immobilier.
- Garanties et assurances clefs : Utiliser la Garantie Financière d’Achèvement pour protéger son projet.
- Stratégies contre la saisie immobilière : Vendre à réméré ou moduler son patrimoine pour éviter les pertes.
- Recours en cas de liquidation : Déclarer sa créance au liquidateur et suivre rigoureusement les procédures.
Bien anticiper et sécuriser chaque étape est la clé pour transformer la crise en opportunité dans le projet immobilier.
Risques majeurs de la liquidation avant travaux dans un projet immobilier
La liquidation judiciaire joue un rôle déterminant dans la gestion du patrimoine entrepreneurial, en particulier lorsqu’elle intervient avant la phase opérationnelle des travaux. Autrement dit, la question centrale est la suivante : quel impact la liquidation exerce-t-elle sur le financement, la planification et la sécurisation du projet immobilier ? La faillite du promoteur ou de l’entreprise chargée des travaux peut engendrer des retards significatifs voire une suspension complète du chantier, mettant en péril la livraison et la valeur du bien. Par ailleurs, la mise en liquidation entraîne souvent la nomination d’un liquidateur judiciaire chargé de sécuriser les actifs, ce qui expose le maitre d’ouvrage à des procédures contraignantes et parfois longues.
Cette situation s’accompagne aussi d’une complexité juridique liée au régime des contrats en cours et aux garanties souscrites, clés pour limiter les risques financiers. En pratique, il est crucial d’examiner tous les documents contractuels ainsi que la sûreté financière attachée au projet avant d’engager les travaux.
Garanties financières et leurs modalités pour sécuriser le projet
Le meilleur rempart contre les aléas liés à une liquidation est la mise en place d’une Garantie Financière d’Achèvement (GFA). Celle-ci assure, en cas de défaillance du promoteur, la prise en charge des fonds nécessaires à la poursuite et à l’achèvement des travaux par un tiers. Cette garantie, souvent exigée dans les ventes en état futur d’achèvement (VEFA), protège l’acheteur du risque de perte totale ou partielle de son investissement.
En pratique, cette garantie est soumise à des contrôles stricts et doit être souscrite auprès d’un établissement financier ou d’une compagnie d’assurance reconnue. Il importe aussi de vérifier que les contrats intègrent bien des clauses précises encadrant son activation, ce qui facilite la mobilisation rapide des fonds et la poursuite sans interruption des travaux.
Précautions à prendre sur les contrats et la planification du chantier
Outre la garantie financière, les contrats de construction et de fourniture doivent être examinés avec soin. Il est recommandé d’intégrer des clauses suspensives liées à la situation financière des partenaires, permettant de suspendre ou de résilier les engagements en cas de procédure collective. Cette approche contractuelle procure une marge de manœuvre juridique bienvenue pour sécuriser son investissement.
La planification des travaux doit être adaptable. Face au risque de liquidation, il peut être judicieux d’étaler les phases d’investissement ou de privilégier des paiements progressifs liés à l’avancement réel. Cela évite une exposition financière prématurée trop lourde et limite les pertes en cas d’arrêt du chantier.
Sécuriser son patrimoine immobilier face à la liquidation
La problématique patrimoniale est cruciale, notamment si le bien est détenu en nom propre ou au sein d’une structure patrimoniale spécifique comme une SCI. En cas de liquidation, la saisie immobilière peut être évitée grâce à des solutions telles que la vente à réméré, qui permet de céder temporairement un bien avec faculté de rachat. Cette option bloque les procédures de saisie et offre une marge de manœuvre financière essentielle.
Pour aller plus loin, il est conseillé d’adopter une stratégie patrimoniale défensive en amont, en limitant les cautions personnelles sur les crédits professionnels et en privilégiant des montages juridiques protecteurs. La consultation d’experts est vivement recommandée pour calibrer ces mesures en fonction de la situation spécifique.
Actions indispensables en cas de liquidation du promoteur ou du constructeur
Face à l’ouverture d’une procédure collective, la réactivité est un facteur clé pour sécuriser un projet immobilier. Il convient notamment d’alerter rapidement votre assureur à propos de la Garantie Financière d’Achèvement et de déclarer votre créance au liquidateur judiciaire.
La déclaration doit détailler précisément le montant des sommes versées ainsi que les droits attachés. Cette démarche est incontournable pour figurer dans les créanciers prioritaires et pouvoir toucher un éventuel remboursement.
Par ailleurs, le suivi régulier des décisions de l’administrateur ou du liquidateur permet d’effectuer les démarches complémentaires, comme la demande de reprise de travaux par une tierce partie
Tableau comparatif des précautions à adopter selon la nature du bien
| Type de bien | Précautions principales | Risques spécifiques | Solutions recommandées |
|---|---|---|---|
| Bien détenu personnellement | Éviter cautions, vente à réméré | Saisie en cas de dettes personnelles, caution | Stratégie patrimoniale, renforcement juridique |
| Bien en SCI ou société | Suivi actif du liquidateur, offre de rachat | Vente forcée par liquidation | Reprise par rachat, surveillance du dossier judiciaire |
| Bien en indivision | Renonciation à l’indivision, rachat des parts | Vente forcée globale | Actes notariés préventifs, recours en sauvegarde |
Liste essentielle des précautions pour sécuriser un projet immobilier en liquidation avant travaux
- Analyser la solidité financière des partenaires et engager un expert si nécessaire.
- Vérifier la présence et les conditions de la Garantie Financière d’Achèvement.
- Examiner minutieusement les clauses des contrats, en particulier les conditions suspensives.
- Limiter l’engagement personnel en matières de garanties et cautions bancaires.
- Mettre en place une planification progressive et modulable des paiements et travaux.
- Anticiper la défense patrimoniale : recours à la vente à réméré ou à la structure juridique adaptée.
- Réagir promptement en cas d’ouverture d’une procédure collective : déclaration de créance et contact avec le liquidateur.
Un bien immobilier personnel peut-il être saisi lors d’une liquidation ?
Oui, si le dirigeant s’est porté caution personnelle ou en cas de dettes fiscales personnelles, la résidence principale peut être saisie même si elle est normalement protégée pour les dettes professionnelles.
Comment fonctionne la Garantie Financière d’Achèvement ?
C’est une garantie souscrite auprès d’un assureur ou d’une banque qui assure la fin des travaux même si le promoteur fait faillite ou est en liquidation.
Peut-on racheter un bien immobilier après une liquidation judiciaire ?
Oui, sous réserve de présenter une offre avec des fonds licites et en respectant les procédures encadrées par le tribunal.
Quelles sont les alternatives pour protéger un bien détenu en indivision ?
Les co-indivisaires peuvent renoncer à l’indivision ou racheter la part saisie pour éviter une vente forcée globale, avec le recours possible à une procédure de sauvegarde.
Quels sont les premiers réflexes si le promoteur fait faillite ?
Déclarer sa créance auprès du liquidateur, contacter l’assureur de la Garantie Financière d’Achèvement, et suivre de près la procédure collective.


